

Facture électronique
Réseau Peppol et facturation électronique : le guide complet
Peppol, BIS, PINT, modèle 5 coins… Tout ce que les entreprises françaises doivent savoir sur le réseau Peppol avant la réforme du 1er septembre 2026

7
min
 Lecture 11 mins


Le e-reporting reste le volet le moins bien compris de la réforme de la facturation électronique. Ventes aux particuliers, export, achats intracommunautaires : il couvre pourtant un volume considérable d’opérations. Depuis le 1er septembre 2026, les grandes entreprises et les ETI y sont soumises ; toutes les autres le seront au 1er septembre 2027.
📌 À retenir : le e-reporting est l’obligation, pour les entreprises assujetties à la TVA, de transmettre à l’administration fiscale, via une plateforme agréée, les données des opérations qui ne relèvent pas de la facturation électronique entre entreprises françaises : ventes aux particuliers (B2C), opérations internationales et données de paiement des prestations de services.
Opérations concernées, données à transmettre, calendrier, sanctions : l’essentiel de l’obligation d’e-reporting est ici 👇
Sommaire
La réforme de la facturation électronique repose sur deux obligations complémentaires. L’e-invoicing organise l’échange de factures électroniques entre deux assujettis à la TVA établis en France. Le e-reporting couvre tout le reste : il transmet à l’administration les données des opérations entrant dans le champ de l’article 290 du CGI, mais pas les factures elles-mêmes.
Cette distinction est essentielle. Avec le e-reporting, l’entreprise n’envoie pas de facture électronique à son client : elle déclare des données structurées à la DGFiP, par l’intermédiaire de sa plateforme agréée.
L’objectif est double, selon la DGFiP : préremplir à terme les déclarations de TVA et renforcer la lutte contre la fraude. L’administration pourra recouper les flux e-invoicing et e-reporting avec la TVA déclarée.
|
|
E-invoicing |
E-reporting |
|
Ce qui est transmis |
La facture électronique complète |
Des données de transaction et de paiement |
|
Opérations visées |
B2B domestique (assujettis établis en France) |
B2C, B2B international, opérations avec des non-assujettis |
|
Destinataire |
Le client (et l’administration pour certaines données) |
L’administration fiscale |
|
Canal |
Plateforme agréée |
Plateforme agréée |
👉 Notre conseil : cartographiez dès maintenant vos flux de ventes et d’achats en trois colonnes : e-invoicing, e-reporting de transaction, e-reporting de paiement. C’est la première étape de tout projet de mise en conformité.
Le périmètre du e-reporting est défini par l’article 290 du CGI. Il s’apprécie aussi bien côté ventes que côté achats.
Les importations de biens sont exclues du e-reporting de transaction. Sont également hors champ les opérations exonérées et dispensées de facturation : soins médicaux et paramédicaux, enseignement, formation professionnelle continue, analyses de biologie médicale, etc.
⚠️ Point de vigilance : la Guyane et Mayotte sont hors champ de la TVA. Une vente B2B vers ces territoires relève donc du e-reporting B2B international, et non de l’e-invoicing contrairement à une vente vers la Guadeloupe, la Martinique ou La Réunion.
La DGFiP publie un tableau détaillé des opérations dans le champ du e-reporting, opération par opération, dans ses fiches.
Le e-reporting recouvre en réalité deux flux distincts :
Les données de transaction décrivent l’opération : ce qui a été vendu ou acheté, à qui, pour quel montant et à quelle date. Elles concernent toutes les opérations dans le champ du e-reporting.
Les données de paiement retracent l’encaissement effectif. Elles concernent les opérations pour lesquelles la TVA est exigible à l’encaissement : principalement les prestations de services et les acomptes sur livraisons de biens. Elles s’appliquent aussi bien aux opérations B2B domestiques qu’aux opérations B2C ou internationales.
Les données de paiement ne sont pas attendues dans deux cas :
⚠️ Point de vigilance : l’option pour les débits ne permet pas de reporter l’exigibilité de la TVA au-delà de l’encaissement d’un acompte reçu avant le débit (article 269, 2 du CGI). Dans ce cas, les données de paiement de l’acompte doivent être transmises.
Le niveau de détail dépend du type de client.
Pour les ventes aux particuliers, aucun détail facture par facture n’est demandé et aucune donnée personnelle n’est transmise. L’entreprise déclare, par jour :
Pour les opérations avec un assujetti non établi en France, les données sont transmises pour chaque facture, notamment :
À compter du 1er septembre 2027, la fiche DGFiP mise à jour en août 2026 ajoute la dénomination du bien ou du service, la quantité et le prix unitaire HT.
|
Situation |
Modalité de transmission |
|
Facture e-invoicing (B2B domestique) |
Statut « encaissée » de la facture sur la plateforme agréée |
|
B2B international |
Facture par facture, dans un flux global |
|
B2C |
Agrégées par jour d’encaissement, ventilées par taux de TVA |
📌 À retenir : seuls quatre statuts du cycle de vie de la facture remontent obligatoirement à l’administration : « déposée », « rejetée », « refusée » et « encaissée ».
Le e-reporting ne se transmet ni par fichier Excel, ni par envoi direct à la DGFiP. Les données transitent obligatoirement par une plateforme agréée (PA), qui les adresse au concentrateur de données de l’administration.
En pratique, ce sont les outils de gestion de l’entreprise qui alimentent la plateforme agréée :
💡 Bonne pratique : demandez explicitement à votre éditeur et à votre plateforme agréée quels flux de e-reporting sont automatisés et lesquels exigent une intervention manuelle. Sans automatisation, reconstituer les données B2C ou les acquisitions intracommunautaires devient vite une charge considérable.
Le décret n° 2026-677 du 27 juillet 2026 précise que le nombre et la fréquence des transmissions s’apprécient au niveau de chaque plateforme agréée choisie par l’entreprise. Autre précision utile : il n’y a pas d’obligation de transmettre un e-reporting de transaction « à vide » lorsque aucune opération n’a été réalisée sur la période.
Une PME peut émettre volontairement des factures électroniques avant 2027 sans devenir redevable du e-reporting. Elle peut aussi choisir d’anticiper ses obligations de e-reporting dès le 1er septembre 2026.
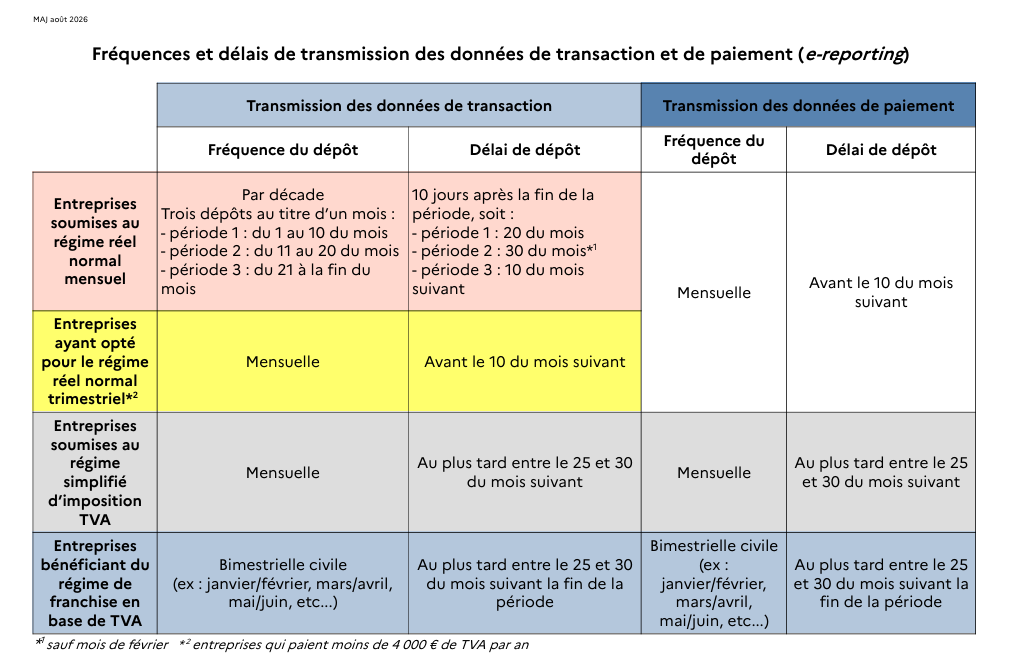
Elle dépend du régime de TVA. Contrairement à ce qui a pu circuler, la transmission par décade pour le réel normal mensuel a été maintenue par le décret et l’arrêté du 27 juillet 2026.
Les sanctions du e-reporting sont distinctes de celles de l’e-invoicing :
Pour comparaison, l’absence d’émission d’une facture électronique est sanctionnée de 50 € par facture, dans la même limite de 15 000 €.
📌 À retenir : l’amende ne s’applique pas à une première infraction commise (droit à l’erreur) sur l’année en cours et les trois années précédentes, si elle est réparée spontanément ou dans les 30 jours suivant une demande de l’administration.
Dans son guide pratique de démarrage publié en juillet 2026, la DGFiP précise qu’une difficulté technique temporaire ne remet en cause ni la validité des factures, ni le paiement. L’entreprise conserve les données et régularise dès que possible. Les sanctions ne sont pas appliquées de manière automatique à une entreprise de bonne foi, dont la difficulté est réelle et documentée.
Au-delà de l’amende, le véritable enjeu est la cohérence entre les données transmises et la TVA déclarée. C’est précisément ce que l’administration pourra désormais vérifier.
Cas 1 — Une PME qui vend en France et à l’étranger : une PME française vend à un particulier espagnol, à une entreprise britannique et à une entreprise française. Les deux premières ventes relèvent du e-reporting de transaction (B2C et B2B international). La troisième relève de l’e-invoicing.
Cas 2 — Un e-commerçant multicanal : toutes les ventes B2C, en direct ou via une place de marché, relèvent du e-reporting avec des données agrégées par jour. Les ventes aux distributeurs français relèvent de l’e-invoicing.
Cas 3 — Une entreprise du bâtiment : les chantiers chez des particuliers donnent lieu à un e-reporting de transaction et de paiement (acomptes inclus). La sous-traitance d’un plombier polonais, autoliquidée, impose un e-reporting B2B international côté acheteur, mais pas de données de paiement.
Cas 4 — Un professionnel de santé : les soins exonérés sont hors champ : ni e-invoicing, ni e-reporting. Il doit toutefois pouvoir recevoir les factures électroniques de ses fournisseurs français via une plateforme agréée.
Toutes les entreprises assujetties à la TVA établies en France qui réalisent des ventes à des particuliers, des opérations avec des entreprises étrangères ou des prestations de services avec TVA exigible à l’encaissement. Les micro-entrepreneurs en franchise en base sont aussi concernés.
L’e-invoicing est l’échange de factures électroniques entre assujettis établis en France. Le e-reporting est la transmission à l’administration des données des autres opérations (B2C, international) et des données de paiement.
500 € par transmission manquante jusqu’au 31 décembre 2026, puis 250 € à compter du 1er janvier 2027, dans la limite de 15 000 € par an et par obligation.
Non. Il n’existe pas d’obligation de transmettre un e-reporting de transaction à vide.
Assujetti unique : groupe d’entités considéré comme un seul assujetti à la TVA. Ses membres suivent le calendrier de la plus grande entité.
Autoliquidation : mécanisme par lequel l’acheteur déclare et déduit lui-même la TVA due, à la place du fournisseur.
Concentrateur de données : brique du Portail public de facturation qui reçoit les flux des plateformes agréées et les transmet à l’administration fiscale.
Données de paiement : date et montant encaissé, par taux de TVA, des opérations dont la TVA est exigible à l’encaissement (article 290 A du CGI).
Données de transaction : nature, date, montants et taux de TVA d’une opération entrant dans le champ du e-reporting (article 290 du CGI).
Option pour les débits : choix permettant d’acquitter la TVA sur les prestations de services dès la facturation, et non à l’encaissement. Elle dispense du e-reporting de paiement (hors acomptes).
Solution compatible : logiciel (ERP, facturation, caisse) qui prépare les données et les transmet à une plateforme agréée, sans être lui-même immatriculé.
Statut « encaissée » : statut du cycle de vie de la facture électronique utilisé pour transmettre les données de paiement des opérations B2B domestiques.
Sources :
DGFiP — J’approfondis mes connaissances sur la réforme (tableaux des opérations, données et fréquences du e-reporting)
DGFiP — Fiche : la transmission des données de transactions (e-reporting)
DGFiP — E-reporting : la transmission de données de transaction à l’administration
BOFiP — BOI-TVA-DECLA-20-30-50-20 : données de transaction à transmettre
Compta-Online — E-reporting de la facture électronique : quelles opérations transmettre et à quel rythme
France Num — Facturation électronique : guide du e-reporting des données de transaction et de paiement - francenum.gouv.fr
Le e-reporting n’est pas un simple export de données : il exige des flux fiables, cohérents avec vos déclarations de TVA, et transmis au bon rythme. En tant que plateforme agréée, ITESOFT accompagne les directions financières dans la mise en conformité de l’ensemble de leurs flux : e-invoicing, e-reporting de transaction et de paiement.
Avec Streamline Invoices d'ITESOFT, vous centralisez le dossier facture et connectez votre ERP à une plateforme agréée plug & play.
Besoin d’accompagnement pour cartographier vos flux de e-reporting ?
Facture électronique
Réseau Peppol et facturation électronique : le guide complet
Peppol, BIS, PINT, modèle 5 coins… Tout ce que les entreprises françaises doivent savoir sur le réseau Peppol avant la réforme du 1er septembre 2026
Facture électronique
Liste des PDP pour la facture électronique : infos et calendrier
Tout savoir sur la liste des PDP / Plateformes Agréées: qui sont les candidats ? Quel est le calendrier d'immatriculation ? Comment choisir sa...
Facture électronique
Plateforme agréée facture électronique : guide pour bien démarrer
Plateforme agréée facture électronique : statuts, e-reporting, rejets, doublons…8 bonnes pratiques pour démarrer sereinement.
Découvrez nos ressources au sujet de : facture électronique