Lutte contre les fraudes :
le rôle central de la mutualisation
 Lecture 7 mins


Face à des fraudes de plus en plus nombreuses et technologiques, les dispositifs traditionnels de lutte contre les fraudes montrent aujourd’hui leurs limites. Les fraudeurs profitent des silos entre acteurs pour multiplier les démarches et contourner les contrôles.
La réponse doit donc devenir collective : seule la mutualisation permet de transformer une vision isolée en vigilance partagée. C’est cette évolution stratégique — du « je détecte seul » au « nous détectons ensemble » — que nous explorons dans cet article.
Sommaire
Pourquoi faut-il moderniser les dispositifs anti-fraude ?
Pour les équipes en charge de la lutte contre la fraude, le défi est double :
- Gérer des tentatives de fraudes toujours plus nombreuses : le montant total des fraudes à l’assurance identifiées a par exemple fait un bond de 30% en un an selon le dernier rapport de l’ ALFA
- S’adapter à une fraude toujours plus technologique et connectée : fraude assistée par l’IA, cyberfraude en bande organisée, Deepfake de faux document échangé sur les réseaux sociaux, Fraud-as-a-Service…
Cette augmentation et cette sophistication des fraudes imposent une modernisation des dispositifs de lutte. Différents leviers peuvent être activés : formations IA des équipes, application garantissant la preuve numérique à la source (document certifié conforme), meilleure orchestration entre les outils de détection et l’expertise métier des analystes fraude… et surtout : le décloisonnement des échanges d’informations entre organismes d’une même filière !
Les limites d’une lutte contre la fraude sans coopération entre acteurs
Historiquement, les organisations ont appris à lutter en silo. C’est aujourd’hui devenu leur principal talon d’Achille. Cette faille, les fraudeurs l’ont bien identifié.
Un exemple de mode opératoire ? Un petit dégât des eaux déclaré rapidement après la souscription d’un contrat fondé sur de faux documents, puis une tentative de cumul d’indemnisation auprès de plusieurs assureurs, misant sur l’absence de recoupement immédiat.
Concrètement, lutter seul contre la fraude crée des angles morts :
- Impossibilité de détecter les fraudeurs multirécidivistes changeant d’organismes
- Visibilité limitée sur les réseaux organisés
- Duplication des mêmes analyses dans plusieurs compagnies
- Hétérogénéité des pratiques
Dans ce contexte, la mutualisation sectorielle (partage sécurisé des données et des schémas de fraude) apparaît comme un levier stratégique majeur.
Oublier les silos, s’inspirer des modèles d’intelligence mutualisée
Dans certains domaines la mise en commun des informations est déjà une réalité. Dans d’autres, des projets de loi sont en discussion. Partout la mutualisation s’impose.
Le principe est toujours le même : décloisonner les échanges d’informations entre organismes pour renforcer la défense collective. Quelques exemples :
- Bancaire : depuis les années 2010, le GIE Cartes Bancaires (dispositif interbancaire français) permet aux banques de mutualiser en quasi temps réel des signaux de fraude liés aux paiements par carte. Aujourd’hui, le taux de fraude sur les paiements par carte en France est l’un des plus bas d’Europe : 0,053 % (source : Rapport de l'Observatoire de la sécurité des moyens de paiement 2024)
- Judiciaire : dès 2011, Gendarmerie et Police nationale ont fusionné leurs fichiers respectifs des auteurs d’infractions en un seul fichier centralisé (fichier TAJ). Depuis, l’identification de récidives et de liens entre affaires a été démultipliée
- Social : en 2025, le projet de loi relatif à la lutte contre les fraudes sociales et fiscales vise à renforcer les échanges d’informations entre administrations afin de mieux détecter et prévenir les fraudes. Objectif : récupérer plus de 2 milliards d’euros dès 2026 (source : Les échos). Dans le domaine de la santé, le projet veut favoriser le partage ciblé de données entre l’Assurance maladie (CNAM) et les mutuelles, pour mieux lutter contre la fraude aux prestations et aux soins. Dans la branche autonomie, il prévoit des échanges d’informations entre MDPH, APA et autres services sociaux, afin de mieux contrôler les droits et éviter les versements indus
Ces exemples témoignent d’une réalité : les professionnels du risque reconnaissent que le partage d’informations s’impose pour garder une longueur d’avance sur les auteurs d’infractions.
Comment mettre en place la mutualisation pour lutter contre les fraudes ? Illustration dans l’assurance
📌Quel dispositif pour passer de la LAF en silo à une « intelligence mutualisée » ?
Mettre en place la mutualisation pour lutter contre la fraude implique de s’appuyer sur un fichier centralisé d’informations.
L’exemple de la Base M+ d’ITESOFT, première base mutualisée d’empreintes documentaires inter-assurances en France, montre comment cette collaboration transforme la détection. Chaque assureur sait — avant tout remboursement — si les pièces justificatives reçues ont déjà été analysées ou signalées par un autre organisme. Dès qu’une similarité totale ou partielle est détectée avec un document de la base, une alerte est automatiquement générée.
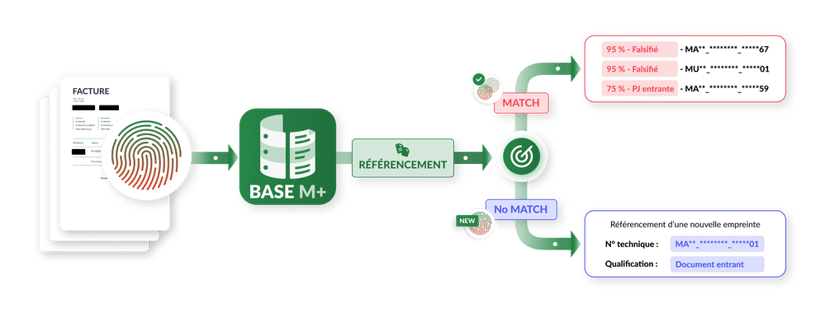 Illustration du fonctionnement de la Base M+
📌Quels types de fraudes peuvent être détectés ?
En centralisant les justificatifs déjà identifiés comme frauduleux — ou au contraire validés — auprès de différents assureurs, l’IA peut reconnaître instantanément un document déjà utilisé dans une démarche frauduleuse, détecter des cumuls d’assurance, des exagérations de préjudices ou des fraudes en réseau.
📌Comment garantir la conformité RGPD ?
Principe fondamental : ne jamais compromettre les données personnelles des assurés. L’échange de renseignements anonymisés est donc la règle. Dans le cas de la base M+, seules des empreintes documentaires, uniques pour chaque document – sont partagées. Aucune donnée personnelle n’est exploitée.
Quels bénéfices concrets attendre de la mutualisation des renseignements ?
Adopter une approche collective change profondément la donne : la mutualisation crée des effets de levier majeurs pour les assureurs. En voici les retombées les plus significatives.
|
✅Bénéfices opérationnels |
|
| ✅Bénéfices économiques |
|
| ✅Bénéfices réglementaires et prudentiels |
|
| ✅Bénéfices technologiques |
|
| ✅Bénéfices concurrentiels |
|
En synthèse - Points clés
- La mutualisation représente un changement de paradigme nécessaire pour les cellules LAF confrontés à des formes de fraude de plus en plus difficiles à détecter
- Disposer d’une base informationnelle élargie renforce la capacité de détection, améliore la qualité du scoring de fraude et diminue les faux positifs
- C’est un levier stratégique majeur pour réduire les pertes financières, protéger les clients honnêtes et répondre aux attentes du régulateur (ACPR, CNIL)
- Avec des bases mutualisées sectorielles comme la Base M+, les organisations ont aujourd’hui l’opportunité de reprendre le contrôle