

Facture électronique
Plateforme agréée facture électronique : guide pour bien démarrer
Plateforme agréée facture électronique : statuts, e-reporting, rejets, doublons…8 bonnes pratiques pour démarrer sereinement.

8
min
 Lecture 7 mins


Et si demain nous devons changer de Plateforme Agréée, combien de temps faut-il ?
La question revient souvent en comité de direction ou lors des audits. La réponse tient en une procédure courte, encadrée par l’État, et en quelques points d’anticipation côté organisation.
Tour d’horizon 👇
Sommaire
Oui. Le modèle français est décentralisé : les factures entre entreprises transitent par des Plateformes Agréées (PA) privées, immatriculées par l'administration. L'État, lui, gère l'annuaire central et la collecte des données fiscales. Aucune entreprise n'est liée à vie à sa plateforme.
Ce droit à la portabilité a été précisé par un décret et un arrêté publiés fin juillet 2026. Ils fixent les étapes, les délais et les obligations de chaque plateforme pour que le changement se fasse sans blocage.
📌Point essentiel : changer de PA ne signifie pas changer d'adresse de facturation. Vous conservez en principe la même adresse électronique (SIREN, SIREN_SUFFIXE, SIRET…). Seule la plateforme rattachée à cette adresse dans l'annuaire change. Vos fournisseurs n'ont rien à modifier.
👉 Notre conseil : séparez dès le départ deux sujets : la portabilité réglementaire, rapide et encadrée, et le projet de migration (intégration ERP, tests, conduite du changement). C'est le second qui détermine une date de bascule réaliste.
Toutes les PA respectent le même socle : formats (UBL, CII, Factur-X), statuts du cycle de vie, interopérabilité, transmission des données à l'administration. Elles se distinguent sur tout le reste. Et quand vos volumes se comptent en dizaines de milliers de factures par mois, « le reste » fait toute la différence.
Les signaux qui reviennent le plus souvent dans les directions financières :
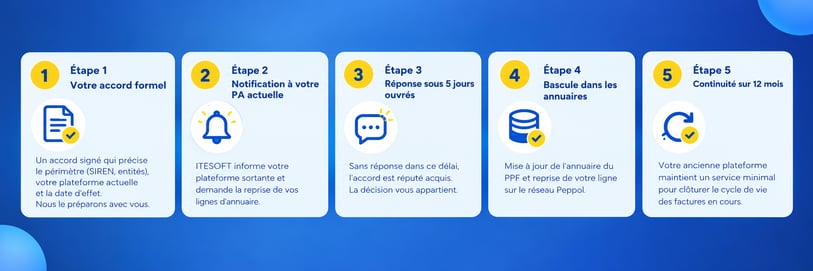
Tout part d'un accord formel, daté et signé par l'entreprise ou son mandataire. Il précise :
La nouvelle PA numérote cet accord et le conserve. Il fait foi en cas de contestation.
Dès réception de l'accord, la nouvelle plateforme dispose de 2 jours ouvrables pour en informer l'ancienne.
L'ancienne PA a 5 jours ouvrables pour s'opposer. Elle ne peut le faire que pour une seule raison : un doute sur la volonté réelle de l'entreprise. Un différend commercial ne suffit pas. Sans réponse, l'accord est tacite.
En cas de désaccord persistant, l'administration fiscale tranche sous 10 jours ouvrables à compter d'un dossier complet. Pendant ce délai, l'adressage est gelé dans l'annuaire.
Dans les 15 jours ouvrables suivant l'accord, la nouvelle PA inscrit votre adressage dans l'annuaire central et vous en informe. Ni votre entreprise, ni votre expert-comptable ne modifient eux-mêmes l'annuaire.
Après la bascule, l'ancienne plateforme continue pendant un an de gérer les statuts des factures traitées avant le changement. Sur simple demande, elle doit aussi vous transmettre sous quelques jours toute information utile à la continuité de votre activité.
Sur des flux importants, la bascule technique mérite autant d'attention que la procédure.
👉La synchronisation Peppol : si vos factures transitent par le réseau Peppol, les plateformes doivent aussi mettre à jour les registres du réseau. La date d'effet doit leur laisser au moins trois jours ouvrables. Vérifiez que la nouvelle PA est point d'accès Peppol certifié et qu'elle maîtrise la migration sécurisée de votre identifiant.
👉Pas de rejet pendant la mise à jour : une facture qui vous est envoyée pendant cette fenêtre ne doit pas être rejetée. La plateforme de votre fournisseur signale une erreur de routage et relance l'envoi une fois l'annuaire à jour.
👉Une adresse = une PA de réception : une adresse de facturation ne peut être rattachée qu'à une seule PA de réception à la fois. Si vous conservez deux plateformes, il vous faut des adresses distinctes (suffixes, SIRET, codes de routage).
Le changement d'adressage ne met pas fin au contrat. Deux calendriers coexistent : celui de la procédure (quelques semaines) et celui du contrat (durée d'engagement, préavis, frais de sortie). Faites relire les clauses de sortie par vos achats et votre juridique avant d'annoncer une date.
Rien n'est transféré automatiquement vers la nouvelle PA. Récupérez vos factures, leurs statuts et les pièces justificatives avant de clore l'ancien abonnement. Vos obligations de conservation, elles, restent inchangées : vérifiez qui archive quoi entre la PA, l'ERP et votre système d'archivage.
Litiges, statuts en attente, avoirs à venir : l'ancienne PA continue de gérer leurs statuts pendant un an. Formalisez par écrit qui répond de quoi à partir de la date d'effet, surtout si vous recevez un volume important de factures.
|
📌 À retenir : changez de plateforme avant de résilier, jamais l'inverse. Une adresse sans PA de réception active bloque vos factures entrantes et expose l'entreprise à une mise en demeure, puis à des amendes. |
Un changement de PA touche rarement une seule entité : filiales, établissements, centre de services partagés.
Un accord qui couvre tout le périmètre : quand le signataire agit pour plusieurs sociétés (holding, centre de services partagés), l'accord doit lister les adresses de chacune. Un mandat général ne suffit pas. Vérifiez les délégations de pouvoir en amont.
Un adressage à rationaliser : par défaut, l'adressage se fait au niveau du SIREN. Les adresses de type SIREN_SUFFIXE permettent de séparer des flux (frais généraux, production, notes de frais) sans les multiplier. Le niveau SIRET, lié à l'établissement, est à réserver aux vrais besoins. Un changement de PA est l'occasion idéale de faire le ménage.
Une bascule par vagues : rien n'oblige à migrer toutes les entités le même jour. Des accords par vague, avec des dates d'effet échelonnées, permettent de valider toute la chaîne sur un pilote avant de généraliser.
Les groupes TVA : si certaines sociétés forment un assujetti unique, associez votre fiscaliste à la définition du périmètre.
👉Notre conseil : construisez un référentiel d'adressage consolidé : SIREN, adresses actives, PA de rattachement, ERP cible, date d'effet. C'est la pièce maîtresse du projet et de vos futurs audits.
Voici la séquence qui sécurise le changement :
|
💡 Bonne pratique : documentez chaque étape : dates, échanges avec les plateformes, résultats de tests. En cas de difficulté au démarrage, l'administration attend des actions correctives réelles, datées et documentées. |
Oui. Le changement repose sur un accord formel signé avec la nouvelle plateforme. Les éventuelles contraintes relèvent du contrat avec l'ancienne PA, pas de la réglementation.
La procédure prend au maximum un mois environ. En pratique, c'est le projet d'intégration à l'ERP et le nombre d'entités concernées qui fixent le calendrier réel.
Non, sauf doute sur la volonté réelle de l'entreprise. En cas de désaccord, l'administration fiscale tranche sous 10 jours ouvrables.
Non. L'entreprise conserve en principe son adresse dans l'annuaire. Seule la plateforme rattachée change.
Oui, par exemple une PA pour l'émission et une autre pour la réception. En réception, chaque adresse ne peut être rattachée qu'à une seule PA.
Il n'est pas transféré automatiquement. L'entreprise doit le récupérer auprès de l'ancienne PA, qui continue de gérer les statuts pendant un an.
Bien choisir sa PA, c’est bien. Transformer votre P2P, c’est mieux ?👇
Changer de plateforme agréée est un projet de direction financière autant qu'un projet IT. ITESOFT est plateforme agréée immatriculée et point d'accès Peppol certifié.
Avec Streamline Invoices, vous connectez votre ERP à une PA plug & play et pilotez tout le dossier facture : réception, contrôles, gestion des exceptions, rapprochement et suivi des statuts. Nos équipes vous accompagnent dans la reprise de votre adressage, entité par entité.
Facture électronique
Plateforme agréée facture électronique : guide pour bien démarrer
Plateforme agréée facture électronique : statuts, e-reporting, rejets, doublons…8 bonnes pratiques pour démarrer sereinement.
Facture électronique
E-reporting : le guide pratique des obligations 2026-2027
E-reporting : opérations concernées, données à transmettre, calendrier, fréquences et sanctions. Le guide pratique pour DAF et services comptables.
Facture électronique
Réseau Peppol et facturation électronique : le guide complet
Peppol, BIS, PINT, modèle 5 coins… Tout ce que les entreprises françaises doivent savoir sur le réseau Peppol avant la réforme du 1er septembre 2026
Découvrez nos ressources au sujet de : facture électronique